Bei Kaskoschaden vorher Kostenvoranschlag einreichen
Unnötige oder überteuerte Werkstattkosten? Warum ein einfacher Schritt vor der Reparatur entscheidend ist, um bei Kfz-Kaskoschäden nicht auf dem sogenannten Werkstattrisiko und Kosten sitzenzubleiben.
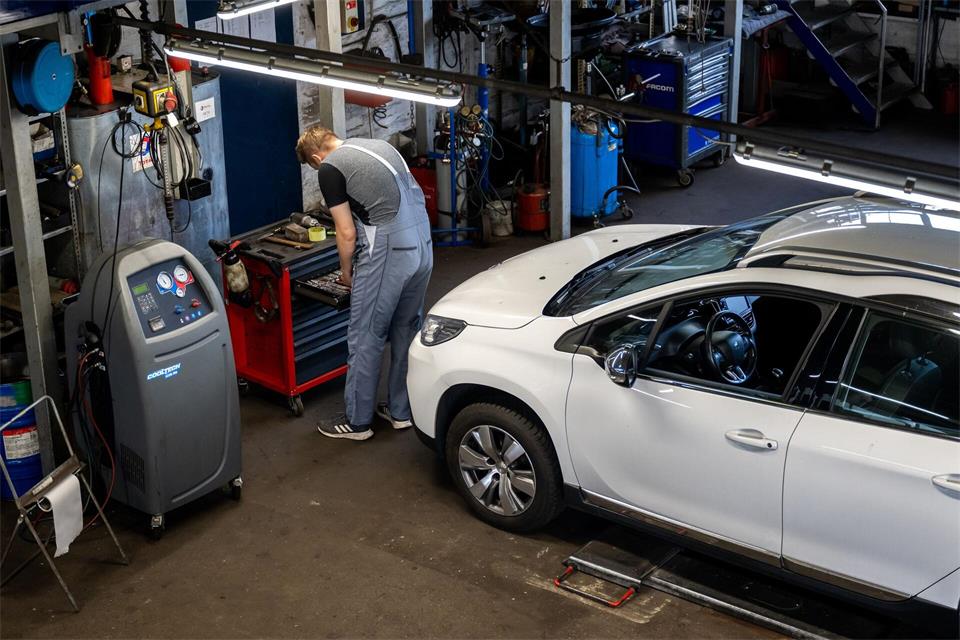
Ein Schaden am Auto ist schon ärgerlich genug. Damit Sie bei einem Kaskoschaden nicht auf unnötigen Werkstattkosten sitzen bleiben, sollten Sie vorab den Versicherer einbeziehen.picture alliance/dpa/dpa-tmn
© picture alliance/dpa/dpa-tmn
Berechnet eine Autowerkstatt unnötige oder überhöhte Reparaturkosten, spricht man im Zusammenhang mit Versicherungsfällen vom sogenannten Werkstattrisiko. Es geht bei der Regulierung darum, wer dieses Risiko trägt.
Vor kurzem bestätigte der Bundesgerichtshof (BGH): Grundsätzlich liegt bei einem Kaskoschaden das Werkstattrisiko beim Versicherungsnehmer (Az.: IV ZR 235/25). Daher rät der Automobilclub von Deutschland (AvD) bei Kaskoschäden, vor einem Reparaturauftrag immer erst einen Kostenvoranschlag einzuholen.
Dieser sollte dem Versicherer vorgelegt werden. Erst wenn es durch die Versicherung dafür grünes Licht gibt, sollte die Reparatur entsprechend beauftragt werden. Änderungen oder zusätzliche Arbeiten sollten stets ebenfalls mit dem Versicherer abgestimmt und dokumentiert werden.
So lässt sich das Risiko verringern, dass der Versicherte später diese Kosten tragen muss. Denn die Kaskoversicherung muss vereinfacht gesagt nicht für objektiv unnötige, nicht ausgeführte oder überhöhte Rechnungspositionen aufkommen. Es gelten aber immer die Bedingungen des jeweiligen Vertrages.
Bei Schadenersatzpflicht Dritter liegt das Werkstattrisiko woanders
Im besagten BGH-Urteil ging es um einen selbst verschuldeten Unfall in der Vollkaskoversicherung. Es kläre aber auch höchstrichterlich die Frage, „ob in der Kfz-Kaskoversicherung der Versicherer oder der Versicherungsnehmer das sogenannte Werkstattrisiko trägt“, so der BGH, und habe „entschieden, dass dieses in der Regel beim Versicherungsnehmer verbleibt“.
Teilkaskoschäden sind zwar meist nicht selbst verschuldet, etwa manche Sturmschäden, Wildunfälle oder Glasschäden nach Steinschlag. Doch auch hier dürfte das Werkstattrisiko demnach beim Versicherungsnehmer liegen. Daher rät der AvD auch hier dazu, zunächst die Werkstattkosten mit dem Versicherer abzustimmen und erst danach die Reparatur zu beauftragen.
Bei einem von einem Dritten verursachten Unfallschaden etwa gilt etwas anderes, wenn der Betreffende feststeht und haftet. Nach BGH-Rechtsprechung in einem anderen Fall trägt hier grundsätzlich der Verursacher beziehungsweise dessen Kfz-Haftpflichtversicherer das Werkstattrisiko im Rahmen der Schadenersatzpflicht.
Zwar verursacht auch bei Vandalismus ein Dritter den Schaden und muss dafür grundsätzlich haften. Wird der Täter aber nicht ermittelt, kann der Geschädigte den Schaden regelmäßig nur über seine Vollkaskoversicherung regulieren lassen. Dann liegt wiederum das Werkstattrisiko beim Versicherungsnehmer.



 1min