Kreditkartenbetrug? So holen Sie Ihr Geld zurück
Cathy Hummels hatte laut einem Medienbericht unerlaubte Umsätze über rund 40.000 Euro auf ihrer Kreditkarte. Was kann man in so einem Fall eigentlich tun? Die wichtigsten Ratschläge.
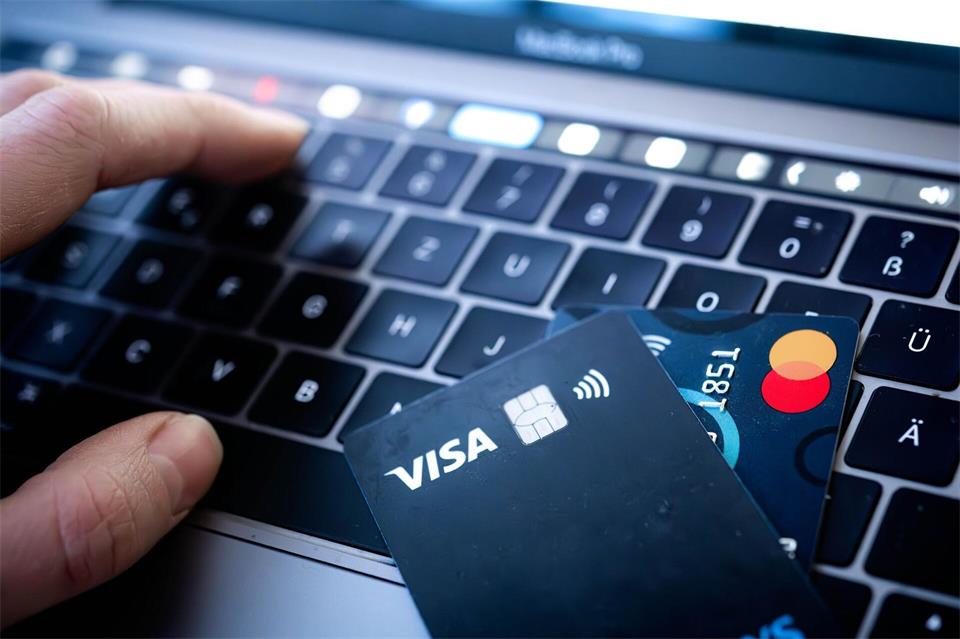
Kreditkartenabrechnungen sollten regelmäßig geprüft werden. So bemerkt man schnell unberechtigte Abbuchungen.Sina Schuldt/dpa
© Sina Schuldt/dpa
Rund 40 Flüge, die sie selbst nie gebucht habe: Das entdeckte Cathy Hummels beim Blick auf ihre Kreditkartenabrechnung, wie „Bild“ berichtet. Die Influencerin und Ex-Frau von Fußballer Mats Hummels gibt an, sie sei Opfer von „hochkarätigen Betrug“ geworden und schätzt den möglichen Schaden auf rund 40.000 Euro. Was die genauen Hintergründe sind und ob sie das Geld wiederbekommt, blieb zunächst unklar.
Der Fall zeigt aber exemplarisch, warum es wichtig ist, regelmäßig die Kreditkartenabrechnungen zu prüfen. Und bei Unregelmäßigkeiten schnell tätig zu werden. Die Verbraucherzentralen raten, was in dem Fall zu tun ist:
- Sofort die Kreditkarte sperren, wenn man sich sicher, dass man eine Buchung nicht veranlasst hat. Der schnellste Weg ist der Sperrnotruf 116 116 (+49 116 116 oder +49 30 4050 4050 aus dem Ausland). Sonst online nach dem Anbieter und den Wörtern „Konto sperren“ suchen, so die Verbraucherschützer. Auf diesem Weg kommt man schnell an die Kontaktmöglichkeiten, um die Sperrung zu veranlassen. Viele Banken bieten auch eine Sperrung über die Smartphone-App an.
- Screenshots der Abrechnung machen und Anzeige erstatten, am besten direkt online. (https://portal.onlinewache.polizei.de/)
- Das Aktenzeichen dem Kreditinstitut mitteilen und jede fragliche Buchung ausdrücklich als „nicht autorisiert“ melden. Das heißt: Man nennt, Datum, Betrag und Empfänger und erklärt, dass man der konkreten Zahlung nicht zugestimmt hat und Rückzahlung einfordert. Die Ansprüche sollte man schriftlich oder per Mail stellen, nicht telefonisch. So hat man einen Beleg für seine Beschwerde.
Fehlverhalten beim Kunden? Das muss die Bank nachweisen
Gut zu wissen: Laut den Verbraucherschützern müssen Banken Zahlungen, die vom Kunden nicht autorisiert wurden, grundsätzlich erstatten. Mit dem Verweis auf grobe Fahrlässigkeit oder Vorsätzlichkeit kann sie dem Kunden die Zahlung demnach nicht per se verweigern - sie muss es belegen. Die Erfahrung zeige, dass sich Banken oft nicht an diese Vorgabe halten: „Sie wimmeln die Betrugsopfer ab, ohne ihnen grobe Fahrlässigkeit nachzuweisen.“
Erstattet der Zahlungsdienstleister das zu Unrecht abgebuchte Geld nicht zurück, können Betroffene eine Schlichtungsstelle einschalten - oder sich anwaltliche Hilfe suchen.
Über jeden Umsatz benachrichtigen lassen
Sicherheitsmaßnahmen wie die Zwei-Faktor-Authentifizierung (2FA) sollen vor unerlaubten Abbuchungen schützen. Weil die 2FA aber nicht bei jeder Zahlung vorgeschrieben sind, sollte man einstellen, dass man mit Push-Nachrichten in der Banking-App über jeden Umsatz auf der Kreditkarte informiert wird - so bekommt man unberechtigte Abbuchungen bestenfalls sofort mit.
Denn oft sind es eben keine Riesenbeträge, die Betrüger abbuchen, sondern kleine Summen, die nicht direkt auffallen.



 2min